


Seu investimento rendeu 10%. Você realmente ganhou 10%?

Coluna Planeje seu Dinheiro
Publicado em 14/10/2026 / 21:30
Por Ricardo São Pedro (@radiumweb)
Ouça o Artigo
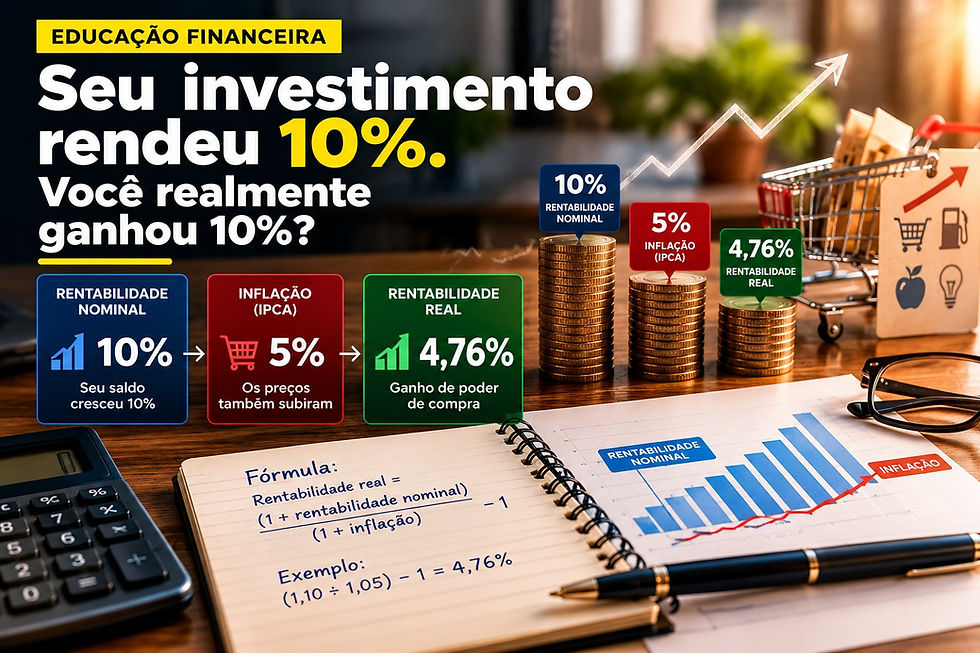
Imagine que você investiu R$ 10 mil e, ao final de um ano, seu saldo chegou a R$ 11 mil. A rentabilidade foi de 10%. À primeira vista, parece um ótimo resultado. Mas existe uma pergunta importante: quanto os preços aumentaram nesse mesmo período?
Se a inflação acumulada foi de 5%, seu dinheiro passou a comprar menos do que comprava no início do ano. Embora o saldo tenha crescido 10%, o ganho real do seu patrimônio foi menor.
Essa diferença entre rentabilidade nominal e rentabilidade real é fundamental para avaliar investimentos e compreender se o dinheiro está, de fato, aumentando seu poder de compra.
Rentabilidade nominal: o crescimento do saldo
A rentabilidade nominal é o percentual que seu investimento rendeu sem descontar a inflação. É o número geralmente divulgado nas aplicações financeiras e apresentado nos extratos.
No exemplo, os R$ 10 mil se transformaram em R$ 11 mil. O ganho nominal foi de R$ 1 mil, equivalente a 10%.
Entretanto, durante esse período, alimentos, serviços, transporte e outras despesas podem ter ficado mais caros. Portanto, o saldo maior não significa que você consiga comprar 10% a mais de produtos e serviços.
Rentabilidade real: o que seu dinheiro realmente ganhou
A rentabilidade real considera a inflação e mostra quanto o investimento aumentou seu poder de compra.
Uma aproximação simples consiste em subtrair a inflação da rentabilidade nominal. Nesse exemplo, 10% menos 5% resulta em aproximadamente 5%.
Para um cálculo mais preciso, utiliza-se a seguinte fórmula:
Rentabilidade real = [(1 + rentabilidade nominal) ÷ (1 + inflação)] − 1
Aplicando os números do exemplo:
(1,10 ÷ 1,05) − 1 = 0,0476, ou aproximadamente 4,76%.
Assim, o patrimônio cresceu 10% em termos nominais, mas seu poder de compra aumentou cerca de 4,76%, antes de considerar impostos e taxas.
E os impostos e as taxas?
A análise fica ainda mais completa quando consideramos os custos da aplicação. O Imposto de Renda, quando aplicável, e eventuais taxas podem reduzir o retorno que efetivamente permanece com o investidor.
Por isso, vale distinguir três medidas: rentabilidade nominal, rentabilidade real antes dos custos e rentabilidade real líquida, que considera os custos e tributos aplicáveis.
Também é importante lembrar que o IPCA representa a inflação média de uma cesta de bens e serviços. Como cada família possui hábitos de consumo diferentes, a perda de poder de compra individual pode ser maior ou menor que a inflação oficial.
Investir é preservar o poder de compra
Ao comparar aplicações, não observe apenas a taxa anunciada. Considere o prazo, os riscos, a liquidez, os impostos, as taxas e a inflação esperada para o período.
Essa análise é especialmente importante em objetivos de longo prazo, quando a inflação acumulada pode reduzir significativamente o valor real do dinheiro.
O objetivo de investir não é apenas fazer o número da conta crescer. É construir patrimônio capaz de financiar seus planos e preservar seu poder de compra ao longo do tempo.
Antes de comemorar a rentabilidade de um investimento, pergunte: meu dinheiro cresceu mais do que os preços ou apenas aumentou de valor no extrato?
Sobre o Autor:
Ricardo São Pedro é engenheiro civil com MBA em Planejamento Financeiro Pessoal e Familiar. Atua como educador e planejador financeiro, promovendo a educação financeira como instrumento de cidadania e transformação social. Idealizador da web rádio Radium, produz e apresenta programas que integram finanças, bem-estar e temas relevantes para a vida dos brasileiros. Também assina artigos no blog da rádio e participa de projetos voltados à inclusão e à segurança financeira das famílias.
Comentários