


Seu salário aumentou, mas seu poder de compra aumentou também?

Coluna Planeje Seu Dinheiro
Publicado em 30/10/2026 / 14:10
Por Ricardo São Pedro (@radiumweb)
Ouça o Artigo
Receber um aumento salarial costuma ser motivo de comemoração. Mas existe uma pergunta que merece ser feita antes de considerar que a situação financeira melhorou: quanto desse aumento realmente se transformou em maior poder de compra?
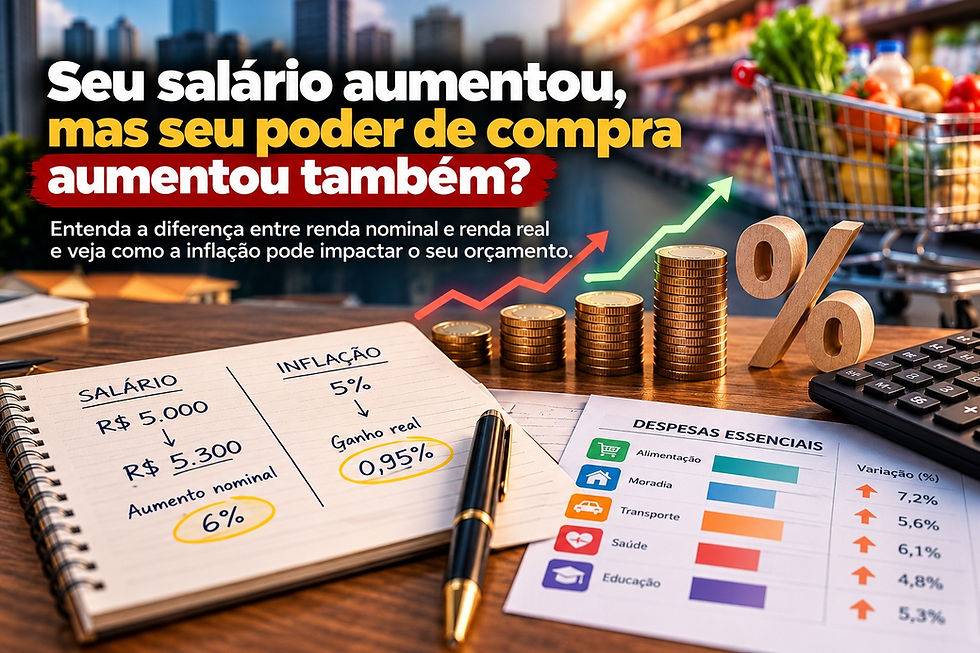
Imagine uma pessoa que recebia R$ 5.000 e passou a ganhar R$ 5.300. O reajuste nominal foi de 6%. À primeira vista, parece um avanço significativo. Entretanto, se os preços dos produtos e serviços consumidos por essa pessoa aumentaram 5% no mesmo período, o ganho real foi de aproximadamente 0,95%.
Isso significa que, apesar de receber R$ 300 a mais, sua capacidade de consumo cresceu muito menos do que o valor nominal sugere.
Renda nominal e renda real: qual é a diferença?
A renda nominal corresponde ao valor recebido em dinheiro, sem descontar os efeitos da inflação. Já a renda real representa o poder de compra dessa remuneração, considerando a variação dos preços.
A fórmula para calcular o ganho real é:
Ganho real = [(1 + aumento da renda) ÷ (1 + inflação)] − 1
No exemplo apresentado, temos: 1,06 ÷ 1,05 − 1, resultando em aproximadamente 0,95%.
Essa diferença ajuda a compreender por que aumentos salariais nem sempre produzem uma melhora proporcional na qualidade de vida.
Sua inflação pode ser diferente da inflação oficial
O IPCA, calculado pelo IBGE, mede a variação de preços de uma cesta de bens e serviços representativa do consumo das famílias. Entretanto, cada pessoa possui hábitos, necessidades e despesas diferentes.
Uma família que compromete grande parte da renda com aluguel e alimentação pode sentir uma pressão inflacionária diferente daquela percebida por quem gasta mais com transporte, educação ou saúde.
Por isso, acompanhar apenas a inflação oficial não é suficiente para compreender completamente a evolução do orçamento doméstico.
Calcule sua inflação pessoal
Uma maneira simples de começar é escolher cinco categorias importantes: alimentação, moradia, transporte, saúde e educação.
Compare quanto você gastava em cada uma delas em janeiro com os valores atuais. Observe quais despesas cresceram mais e qual foi o impacto sobre sua renda.
Esse exercício permite identificar sua inflação percebida e descobrir onde o orçamento está perdendo capacidade de compra.
Aumentar a renda também exige planejamento
Existe outro risco: quando a remuneração aumenta, o padrão de consumo pode crescer na mesma velocidade ou até mais rapidamente. Novas assinaturas, compras parceladas e despesas recorrentes podem absorver o reajuste antes que ele se transforme em poupança ou investimento.
Por isso, uma parte dos aumentos de renda pode ser direcionada à formação de reserva, à redução de dívidas e à construção de patrimônio.
O objetivo não é apenas ganhar mais, mas melhorar a capacidade de realizar escolhas e alcançar objetivos financeiros.
Seu salário pode estar crescendo no papel enquanto seu poder de compra permanece praticamente igual. Entender essa diferença é o primeiro passo para planejar melhor o próprio dinheiro.
Sobre o Autor:
Ricardo São Pedro é engenheiro civil com MBA em Planejamento Financeiro Pessoal e Familiar. Atua como educador e planejador financeiro, promovendo a educação financeira como instrumento de cidadania e transformação social. Idealizador da web rádio Radium, produz e apresenta programas que integram finanças, bem-estar e temas relevantes para a vida dos brasileiros. Também assina artigos no blog da rádio e participa de projetos voltados à inclusão e à segurança financeira das famílias.


Comentários